친구들끼리 "5년 뒤, 10년 뒤 세계 시가총액 1위는 어디일까"로 술자리 내기해본 적 있나 모르겠다. 나는 구글(알파벳)에 걸겠다는 쪽이다. 이유는 검색이나 유튜브가 아니라 "오더벳(Other Bets)" — 웨이모를 비롯한 알파벳의 문샷 프로젝트들 때문이다. 그런데 막상 찾아보니 이 질문에 대한 답이 생각보다 훨씬 팽팽하더라. 지금 순위부터, 각 후보의 논리, 그리고 구글이 이길 수 있다는(혹은 못 이길 수도 있다는) 근거까지 재밌게 한번 정리해봤다.
일단 지금 순위부터 — 격차가 생각보다 훨씬 좁다
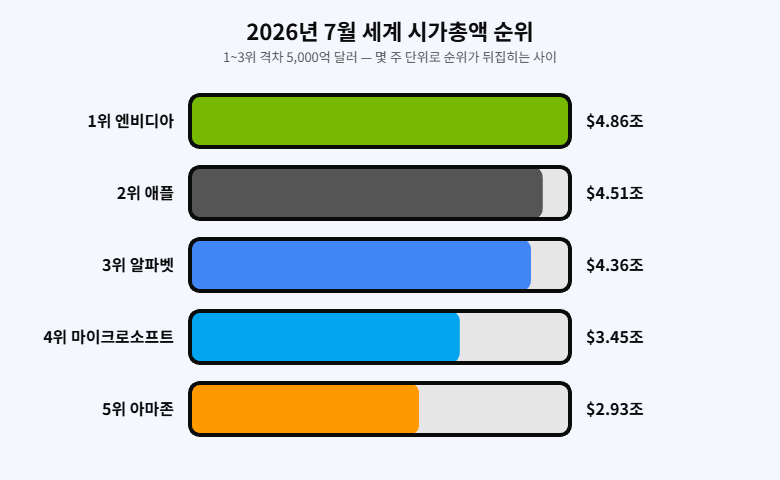
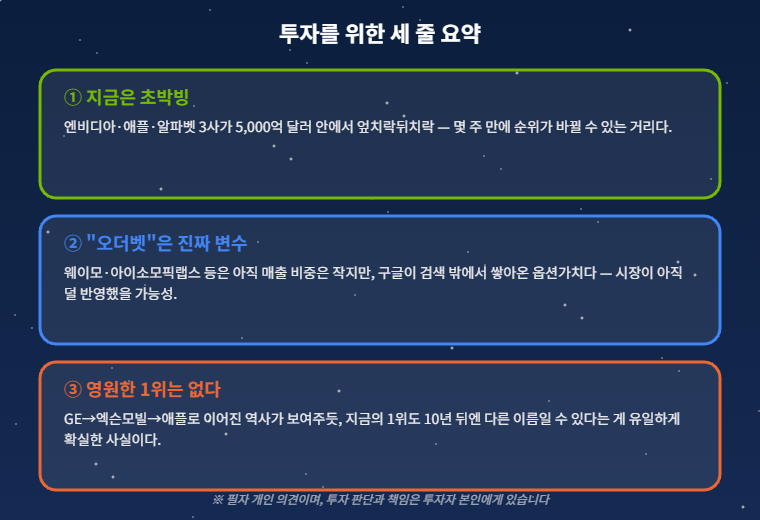
2026년 7월 말 기준 세계 시가총액 순위는 1위 엔비디아(4조 8,600억 달러), 2위 애플(4조 5,100억 달러), 3위 알파벳(4조 3,600억 달러), 4위 마이크로소프트(3조 4,500억 달러), 5위 아마존(2조 9,300억 달러) 순이었다. 재밌는 건 1위와 3위 격차가 5,000억 달러 정도밖에 안 됐다는 점이다 — 실제로 7월에는 애플이 엔비디아를 제치고 1위에 오른 적도 있고, 다른 시점 집계에서는 알파벳이 애플을 제치고 2위에 올라선 적도 있다. 다만 8월 들어서는 엔비디아가 다시 5조 달러 이상으로 격차를 벌린 상태라, "지금도 3파전"이라기보다는 "7월 말 기준으로는 초박빙이었다"고 보는 게 더 정확하다.
각자의 논리 — 왜 다들 자기 회사가 이긴다고 하는가
한 투자매체(24/7 Wall St.)가 2030년까지 시총 10조 달러를 넘길 후보로 꼽은 5개사와 그 논리를 정리하면 이렇다(엔비디아, 알파벳, 애플, 아마존, TSMC). 엔비디아는 "가장 쉬운 길"이라는 평가를 받는다 — 최근 분기 매출이 전년 대비 69% 늘고 있어서(2027 회계연도 1분기 기준) 지금 밸류에이션에서 약 2배만 더 오르면 10조 달러에 도달한다는 계산이다. 애플은 고마진 서비스 사업과 AI 기능을 앞세운 아이폰 교체 수요가 근거다. 아마존은 AWS(2026년 2분기 기준 전년 대비 37% 성장, 4,960억 달러 수주잔고로 직전 분기 대비 1,320억 달러 증가)와 광고 사업, AI·칩 사업 각각 연환산 250억 달러 이상 매출을 근거로 든다. TSMC는 "엔비디아가 파는 최첨단 AI 칩을 사실상 다 만드는 회사"라는 게 강점이다. 그리고 알파벳은 검색·유튜브·클라우드(2026년 2분기 전년 대비 82% 성장)·Gemini AI를 다 갖추고 있으면서 이 그룹 중 주가수익비율(PER)이 17배 안팎으로 가장 낮다는 점이 꼽힌다 — 다만 2분기 대규모 미실현 투자이익 때문에 이 수치가 다소 낮게 보일 수 있다는 점은 감안해야 한다 — "성장은 다 갖췄는데 오히려 제일 싸다"는 논리다. (참고로 마이크로소프트는 이 매체가 꼽은 5개사에는 포함되지 않았지만, 오픈AI 지분과 애저·코파일럿을 앞세워 비슷한 논리로 자주 함께 거론된다.)
내가 구글에 거는 진짜 이유 — 오더벳(Other Bets)
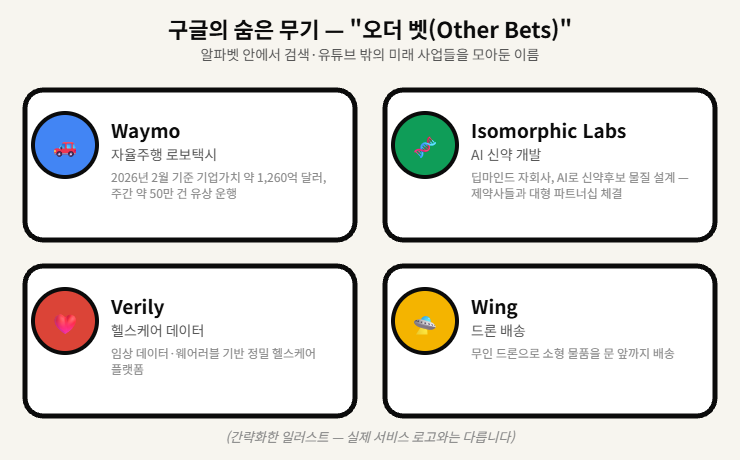
다른 빅테크는 본업 하나(칩, 아이폰, 클라우드)에 회사 전체가 걸려있는데, 알파벳은 검색·유튜브라는 탄탄한 본업 위에 완전히 다른 판돈을 여러 개 깔아놨다는 게 상대적으로 독특하다. 대표적인 게 자율주행 택시 웨이모(Waymo)다. 2026년 2월 투자 라운드에서 1,260억 달러로 평가받았고, 미국 10개 대도시권에서 주당 약 50만 건의 유상 탑승을 처리하고 있다 — 자율주행 상용화 규모로는 사실상 독보적이다. 여기에 AI 신약개발 회사 아이소모픽 랩스(Isomorphic Labs), 한때 자회사였던 생명과학 스핀아웃 베릴리(Verily, 2026년 3월 외부 투자 유치 이후 알파벳이 지배지분을 상실해 현재는 별도 회사로 분리됨), 드론 배송 윙(Wing)까지 — 검색광고 하나에 의존하지 않는 "여러 개의 미래 옵션"을 동시에 쥐고 있는 셈이다. 순다르 피차이 CEO가 직접 "우리는 프론티어 모델(Gemini)도 갖고 있고 실리콘(TPU)도 갖고 있다"고 말한 것처럼, 자체 AI 모델·자체 칩·클라우드·광고 유통망을 한 회사 안에서 동시에 상당한 수준으로 갖춘 몇 안 되는 곳이라는 것도 강점이다(아마존도 자체 모델·칩·클라우드·광고를 갖추고 있어 완전히 유일하지는 않지만, 알파벳의 조합이 특히 폭넓다는 평가다). TPU를 외부에 파는 사업도 올해 일부 매출이 잡히기 시작했고, 2027년부터 본격적으로 확대될 예정이다.
근데 balance 있게 보면 — 오더벳의 진짜 리스크
다만 여기서 솔직해질 필요가 있다. 웨이모가 속한 '오더벳' 부문은 2026년 1분기 매출 4억 1,100만 달러에 영업손실 21억 달러를 냈고, 2분기에는 매출이 3억 8,200만 달러로 줄고 영업손실은 18억 달러로 오히려 다소 축소됐다 — 즉 분기마다 적자가 급격히 불어나는 추세라기보다는, 여전히 연간 수십억 달러 규모의 적자를 내는 사업이라는 게 정확한 그림이다. 1,260억 달러라는 밸류에이션은 어디까지나 사모 투자자들이 "앞으로 10년간의 로보택시 확장 가능성"에 매긴 가격이지, 지금 장부상 이익으로 정당화되는 숫자가 아니다. 즉 오더벳은 "터지면 크게 터지는" 옵션이긴 하지만, 아직은 알파벳 전체 실적에 마이너스로 작용하고 있는 항목이라는 것도 같이 알아둘 필요가 있다. 반대로 엔비디아 쪽에서도 리스크는 있다 — 최근 반도체 관련주가 고점 대비 큰 폭의 조정을 받으면서 "AI 인프라 투자 대비 실제 수익률"에 대한 시장의 재평가가 시작됐고(금리 상승 등 다른 요인도 함께 작용했다), 구글·아마존·마이크로소프트가 각자 자체 AI 칩(TPU, 트레이니엄, 마이아)을 만들면서 엔비디아 의존도를 낮추려는 움직임도 계속되고 있다.
쉬어가기 — 세계 1위는 원래 이렇게 자주 바뀐다
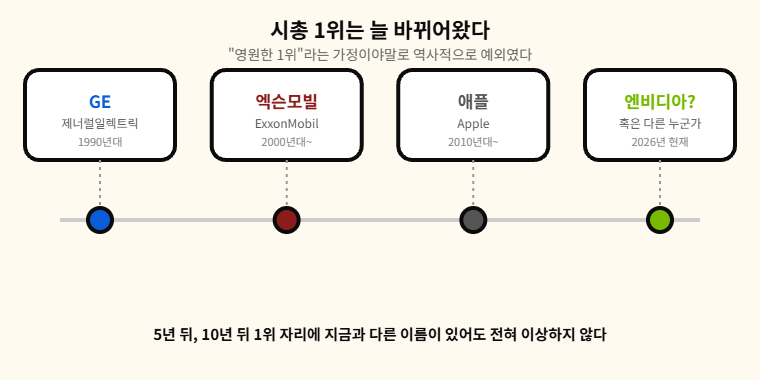
지금으로부터 그렇게 멀지 않은 과거에도 세계 시가총액 1위는 지금과 완전히 다른 회사였다. 2000년대 이전에는 GE(제너럴일렉트릭)가 오랜 기간 선두권을 지켰고, 이후 원자재 슈퍼사이클을 타고 엑슨모빌이 선두로 올라섰으며, 2011년 8월 애플이 엑슨모빌을 처음 제쳤다(다만 GE와 엑슨모빌은 한동안 시총이 거의 붙어 있어서, 왕좌가 한 번씩 깔끔하게 넘어간 건 아니었다). 그리고 지금은 엔비디아·애플·알파벳이 앞서거니 뒤서거니 순위를 주고받는 상황이다. 즉 "지금 1위인 회사가 10년 뒤에도 1위일 것"이라는 가정 자체가 역사적으로는 오히려 예외에 가깝다 — 이게 바로 "5년 뒤, 10년 뒤엔 또 다를 수 있다"는 질문이 계속 재밌는 이유다.
정리하자면
지금 1~3위(엔비디아·애플·알파벳)의 격차는 7월 말 기준 몇 주 만에 뒤집힐 정도로 좁았고(다만 8월 들어 엔비디아가 다시 앞서나가는 중), 각 후보 모두 나름의 탄탄한 논리를 갖고 있다. 개인적으로는 알파벳의 오더벳(특히 웨이모)과 자체 AI 스택(Gemini+TPU+클라우드)이 5~10년 뒤 승부처가 될 거라고 보지만, 오더벳 부문 자체는 여전히 연간 수십억 달러대 적자를 내는 사업이라는 점도 균형 있게 봐야 한다. 결국 "누가 이긴다"를 지금 확정하기보다, 각 회사가 자기 강점(엔비디아의 칩, 애플의 생태계, 알파벳의 문샷)을 실제 매출로 얼마나 빨리 전환하는지를 계속 지켜보는 게 더 정확한 접근일 것 같다.
출처
· TradingKey, "시가총액 기준 세계 최대 기업(2026년 7월)"
· 24/7 Wall St., "Prediction: These 5 Companies Will Be Worth More Than $10 Trillion By 2030" (Yahoo Finance 재게재)
· Alphabet 2026년 1분기·2분기 실적발표 (Other Bets·Google Cloud 부문 수치)
· Amazon 2026년 2분기 실적발표 (AWS 성장률·수주잔고)
· Third Pole Markets, "Waymo Is Valued at $126 Billion. It Lost $1.8 Billion Last Quarter."
· 24/7 Wall St., "I Keep Buying Alphabet Because of This Silicon Shift Expected to Hit By Year End"
· Visual Capitalist, "How the World's Biggest Companies Have Changed in Just 10 Years"
· CryptoBriefing, "AI chip selloff erases over $1 trillion as custom silicon threatens Nvidia's dominance"
본 포스팅은 투자 참고용 정보 제공을 목적으로 하며 특정 종목에 대한 매수·매도를 권유하는 글이 아닙니다. 5~10년 뒤 시총 순위에 대한 전망은 예측일 뿐 확정된 사실이 아니며, 필자 개인의 의견이 반영되어 있습니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
'주식,Stock' 카테고리의 다른 글
| 지금 왜 반도체인가? CPU·GPU·NPU부터 삼성·SK하이닉스·TSMC·엔비디아·SMH까지 총정리 (2) | 2026.08.27 |
|---|---|
| 워런 버핏의 마지막 베팅? 버크셔가 구글에 37조 넘게 쏟아부은 진짜 이유 (0) | 2026.08.23 |
| TMDX(트랜스메딕스) — 아이스박스 대신 '뛰는 상태로' 옮기는 회사, 다음 목표는 신장이다 (0) | 2026.08.22 |
| 대통령이 진보냐 보수냐에 따라 주가가 정말 달라질까? — S&P500·나스닥 데이터로 확인해봤다 (0) | 2026.08.22 |
| 모더나(MRNA) 리포트 — 흑색종 백신, '예방주사'일까 '재발 방지주사'일까 (0) | 2026.08.21 |


